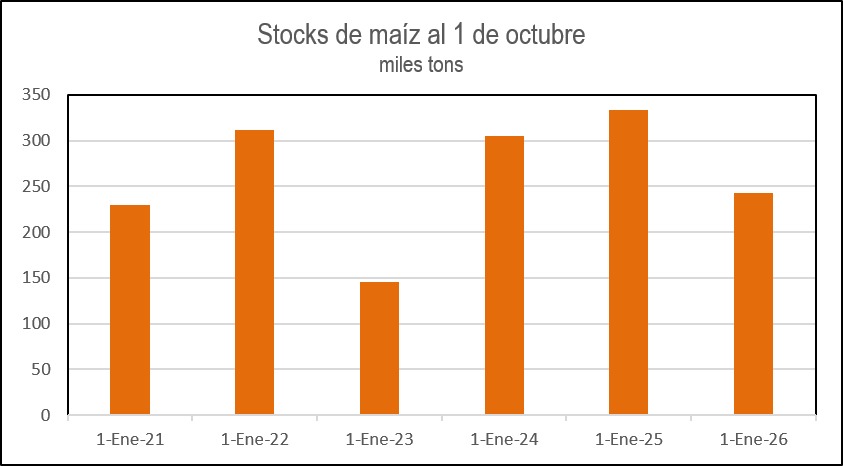
Con menor producción y más consumo los stocks de maíz al 1 de octubre llegaron a 243.000 toneladas con un volumen 27% inferior a igual fecha de 2025 a pesar que las importaciones se multiplicaron casi por tres.
Son datos relevantes para evaluar la oferta de maíz hasta el ingreso de la cosecha 2026/2027 sobre fines de febrero o marzo.
Según los datos del Plan Nacional de Silos, las existencias de maíz fueron las menores para la fecha desde 2023 (145.000 toneladas) luego de la devastadora sequía de la zafra 2022/2023.
Entre enero y setiembre las importaciones de maíz sumaron 251.000 toneladas, casi el triple de las 87.000 toneladas de igual período de 2025 y las 88.000 toneladas de igual lapso de 2024.
El volumen quedó por debajo de las 478.000 toneladas de enero-setiembre de 2023 posterior a la sequía.
Hay que tener en cuenta que -según los datos oficiales- en 2022/2023 la producción de maíz se desplomó hasta 266.000 toneladas mientras en 2025/2026 -a pesar de condiciones secas- la cosecha fue del orden de 1,45 millones de toneladas.
¿Más oferta de trigo y cebada para forraje?
Mientras se avanza firme con la siembra del área de primera, en el mercado se especula sobre la eventual oferta de trigo y cebada forrajera que pueda entrar a partir de diciembre en caso que haya problemas de calidad.
Hasta el cierre de setiembre los cereales de invierno presentaban un elevado potencial de rendimiento, especialmente en el suroeste y Sur donde se concentra el área.
Sin embargo, las condiciones húmedas y con limitada radiación aumentaron el riesgo -especialmente- sobre la sanidad del trigo por condiciones altamente predisponentes a la aparición de fusarium.
En el caso del trigo -debido a la caída en el área- las estimaciones de cosecha apuntaban como máximo al millón de toneladas de las cuales cerca de la mitad es para consumo interno para producción de harina.