El mercado de maíz sufrió un doble mazazo en Estados Unidos en menos de dos semanas a raíz de sendos informes del Departamento de Agricultura.
Al cierre de setiembre el USDA informó existencias de maíz al 1 de setiembre por 53,22 millones de toneladas con un volumen superior al esperado por el mercado.
Las existencias al 1 de setiembre marcaron el cierre de stocks de la campaña 2025/2026 que terminó el 1 de agosto. El mercado manejaba una cifra en torno a los 48,8 millones de toneladas.
El viernes 9 el USDA publicó su informe de oferta y demanda mensual elevando de 401,3 millones a 407,3 millones de toneladas su estimación sobre la producción estadounidense de maíz 2026/2027 cuando el promedio de los analistas preveía un baja hasta 399 millones de toneladas.
Con mayores existencias de la zafra anterior y una suba en la previsión de cosecha, el USDA subió de 39,8 millones a casi 47 millones de toneladas su pronóstico sobre los stocks finales cuando el mercado preveía un número sobre 42,6 millones de toneladas.
Hay que tener en cuenta que los datos de rendimiento y producción no son definitivos con una cosecha en marcha y con cultivos con una condición inferior al ciclo anterior. A pesar de ello, el mercado corrigió a la baja con el contrato diciembre cerrado en viernes en US$ 188,8 por tonelada.
De esta manera, perdió 8,1% o casi US$ 17 por tonelada desde el informe del 30 de setiembre.
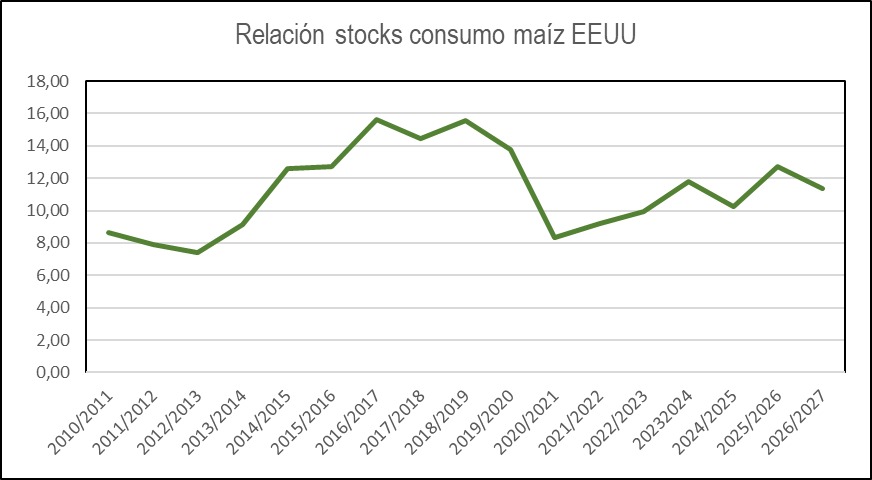
En base al reporte de oferta y demanda del USDA, la relación stocks-consumo proyectada para el maíz estadounidense 2026/2027 subió de 9,68% a 11,34%. Si bien todavía es menor al 12,7% del ciclo anterior, es una relación menos ajustada que la que se preveía meses atrás.